Ratgeber · Für Eigentümer und Betreiber denkmalgeschützter Gebäude
Dachsanierung Denkmalschutz: Förderung, Erlaubnis und Steuervorteile
Für die Dachsanierung eines Baudenkmals gibt es Zuschüsse und erhöhte Steuerabzüge nach §§ 7i, 10f und 11b EStG. Der Steuerabzug setzt die Abstimmung mit der Bescheinigungsstelle voraus (§ 7i EStG), in Bayern mit dem Landesamt für Denkmalpflege und vor Beginn der Arbeiten; Zuschüsse des Landesamts gibt es nur vor dem ersten Auftrag.
Zuletzt geprüft: 4. Oktober 2026 · Verfasst und aus der Praxis geprüft von Thorge Harms, Geschäftsführer Dachwartung Profi
Dachsanierung am Baudenkmal: wann die Denkmalbehörde zustimmen muss
Eine Dachsanierung am Baudenkmal braucht in der Regel die Zustimmung der Denkmalbehörde. Denkmalschutz ist Landesrecht; in Bayern bedarf der Erlaubnis, wer ein Baudenkmal verändern will (Art. 6 Abs. 1 BayDSchG). Ist für das Vorhaben eine Baugenehmigung erforderlich, entfällt die gesonderte denkmalrechtliche Erlaubnis (Art. 6 Abs. 5); die Abstimmung mit dem Landesamt bleibt dennoch der erste Schritt.
Die bayerische Regelung zeigt, wie eng der Spielraum am Dach ist. Das Gesetz zählt auf, was an und in Baudenkmälern ohne Erlaubnis geschehen darf: Küchen- und Baderneuerungen ohne Substanzverlust, befristete Maßnahmen von höchstens drei Monaten, das Entfernen von Antennen und aufgesetzten Anlagen. Das BayDSchG stellt Arbeiten an der Dachdeckung eines Baudenkmals nicht erlaubnisfrei. Bedachungen einschließlich Wärmedämmung und die Erneuerung von Spenglerarbeiten wie Rinnen und Kaminverwahrungen sind nur bei Anlagen in der Nähe eines Baudenkmals erlaubnisfrei, nicht am Denkmal selbst. Ob ein Austausch mit gleichem Material eine erlaubnispflichtige Veränderung ist, klärt die Behörde.
Neben der Erlaubnispflicht steht eine Erhaltungspflicht. Eigentümer und dinglich Verfügungsberechtigte haben ihre Baudenkmäler instandzuhalten, instandzusetzen, sachgemäß zu behandeln und vor Gefährdung zu schützen, soweit ihnen das zuzumuten ist (Art. 4 Abs. 1 BayDSchG). Für ein Dach heißt das: Ein undichtes Denkmaldach liegen zu lassen, ist keine neutrale Entscheidung, sondern berührt eine gesetzliche Pflicht.
Ob ein Gebäude geschützt ist, zeigt in Bayern die Denkmalliste, die das Landesamt nachrichtlich führt und die jeder einsehen kann (Art. 2 BayDSchG). Geschützt sein kann auch ein ganzes Ensemble; dann zählt für das einzelne Haus vor allem das äußere Erscheinungsbild. Die anderen Länder haben eigene Denkmalschutzgesetze mit eigenen Behörden und Verfahren; maßgeblich ist das Gesetz des Landes, in dem das Gebäude steht.
Eine Anfrage kann ein oder mehrere Objekte umfassen.
Kostenloser Dach-Check- Geprüfte Fachbetriebe
- Protokoll je Objekt
- Ein Ansprechpartner
- Bundesweit
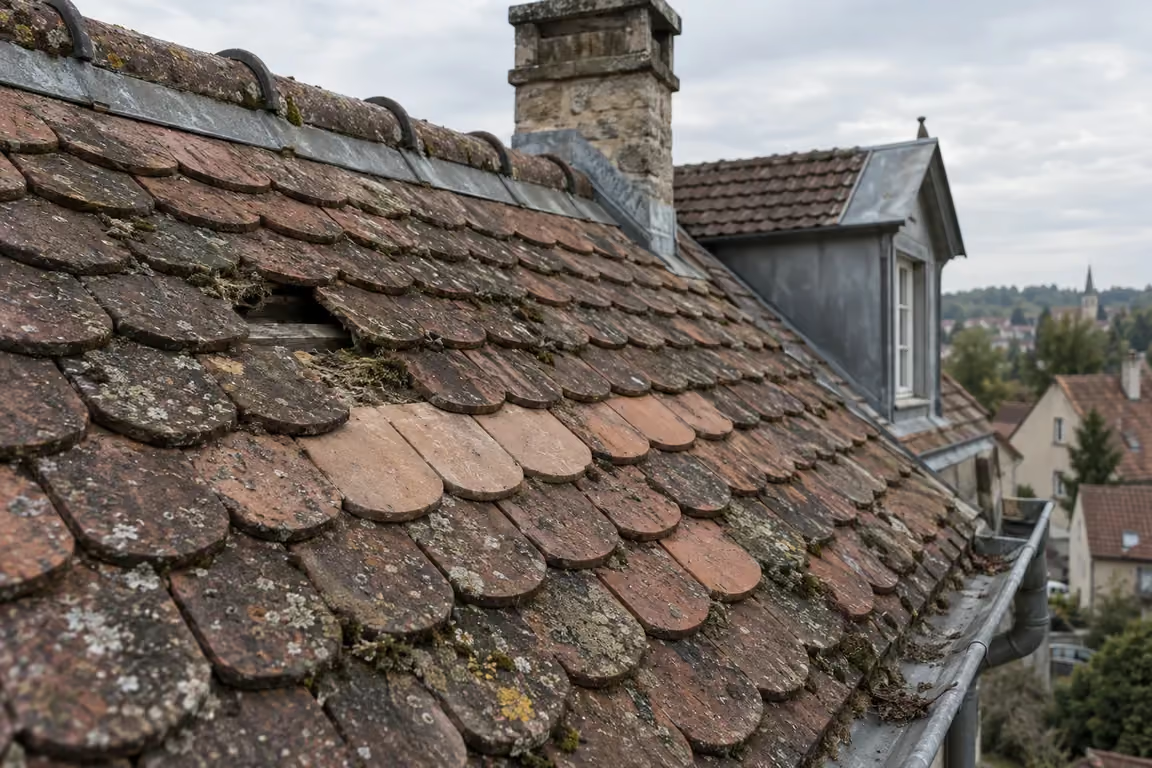
Reihenfolge der Denkmal-Dachsanierung: abstimmen vor dem ersten Auftrag
Die Denkmal-Dachsanierung wird zuerst abgestimmt und danach vergeben. Die erhöhten Absetzungen verlangen Baumaßnahmen in Abstimmung mit der Bescheinigungsstelle, in Bayern dem Landesamt für Denkmalpflege (§ 7i Abs. 1 Satz 6 EStG). In Bayern muss sie vor Beginn der Arbeiten stehen (Nr. 2.3 Satz 1 der Bescheinigungsrichtlinie), und Zuschüsse des Landesamts gibt es nur, solange noch kein Liefer- oder Leistungsauftrag geschlossen ist.
Die bayerische Bescheinigungsrichtlinie vom 30.09.2025 ist unmissverständlich: Ist die vorherige Abstimmung unterblieben, darf keine Bescheinigung erteilt werden, und die Lücke lässt sich auch durch eine nachträgliche Baugenehmigung oder Erlaubnis nicht schließen (Nr. 2.3.1). Die Abstimmung kann online über das BayernPortal oder im Erlaubnis- oder Baugenehmigungsverfahren erfolgen, dort aber nur, wenn das Landesamt ausdrücklich zu den steuerlichen Fragen eingebunden ist (Nr. 2.3). Eine Erlaubnis allein ist also noch keine Abstimmung für die Steuer, und auch ein verfahrensfreies Vorhaben braucht sie (Nr. 2.3 Satz 6).
Die Abstimmung wird in Textform festgehalten, und sie bindet in beide Richtungen. Weicht die Ausführung ab, weil sich unter der alten Deckung ein anderer Zustand zeigt, braucht die Änderung eine erneute vorherige Abstimmung (Nr. 2.3.2). Für Eigentümer, die frühzeitig wissen wollen, was bescheinigt wird, kommt im Einzelfall eine Zusicherung in Betracht; sie ist keine Bescheinigung (Nr. 2.3.3). Ob ein Aufwand Herstellungskosten oder Erhaltungsaufwand ist, entscheidet am Ende das Finanzamt, nicht die Denkmalbehörde (Nr. 3.1).
In Bayern ergibt sich daraus diese Reihenfolge:
- Denkmaleigenschaft klären: Einzeldenkmal, Teil eines Ensembles oder nur in der Nähe eines Denkmals.
- Zustand des Dachs dokumentieren lassen – Fotos, Befund, Protokoll –, bevor geplant wird.
- Beratung bei der Unteren Denkmalschutzbehörde vereinbaren; das Landesamt wird dort in der Regel einbezogen.
- Abstimmung ausdrücklich auch für die Steuer-Bescheinigung verlangen und in Textform festhalten lassen.
- Zuschussanträge stellen, solange noch kein Liefer- oder Leistungsauftrag erteilt ist.
- Erst nach Erlaubnis bzw. Baugenehmigung und Abstimmung den Auftrag an den Betrieb vergeben.
- Jede Abweichung während der Arbeiten vorher neu abstimmen – auch Materialwechsel.
- Schlussrechnungen nach Gewerken gliedern und mit den Unterlagen zur Bescheinigung einreichen.
Die Erforderlichkeit muss sich nach der bayerischen Richtlinie aus dem Zustand des Baudenkmals vor Beginn der Baumaßnahmen ergeben (Nr. 2.2.1). Wer den Zustand des Dachs vor der Planung festhält, kann ihn der Behörde zeigen. Welche Unterlagen dafür zusammengehören, beschreibt Dachakte: welche Unterlagen zum Dach gehören und wie sie entsteht.
Zuschüsse für das denkmalgeschützte Dach: Land, Kommune und Stiftung
Zuschüsse für ein denkmalgeschütztes Dach kommen vom Land, von Kommunen und von Stiftungen. In Bayern beteiligt sich der Freistaat nach den im Haushalt ausgewiesenen Mitteln an den Kosten der Instandsetzung und Erhaltung; die Höhe richtet sich nach Bedeutung, Dringlichkeit und Leistungsfähigkeit des Eigentümers (Art. 19 BayDSchG). Einen Rechtsanspruch gibt es nicht.
Gefördert wird nicht die ganze Sanierung, sondern der denkmalpflegerische Mehraufwand – die Baukosten, die bei einem Gebäude ohne Denkmalschutz nicht anfielen. Das Bayerische Landesamt für Denkmalpflege setzt dafür Schwellen: Der Mehraufwand muss bei Kommunen 10.000 Euro, bei anderen Antragstellern wie Privatpersonen 5.000 Euro übersteigen (Stand der Förderbedingungen bei Abruf im Oktober 2026). Beantragt wird über die Untere Denkmalschutzbehörde beim Landkreis oder bei der kreisfreien Stadt, nicht direkt beim Landesamt.
Kommunen und Bezirke ergänzen die Landesmittel. Das Gesetz sieht vor, dass sich die kommunalen Gebietskörperschaften im Rahmen ihrer Leistungsfähigkeit beteiligen (Art. 19 Abs. 2 BayDSchG). Die Stadt Fürth etwa nennt neben dem Landesamt Zuschüsse des Bezirks Mittelfranken für den denkmalpflegerischen Mehraufwand und weist darauf hin, dass bereits begonnene Projekte nicht mehr förderfähig sind. Welche Programme am Standort bestehen, klärt die Untere Denkmalschutzbehörde; das Landesamt berät über seine Gebietsreferate auch zu Bundes- und privaten Stiftungsmitteln.
Bundesweit fördert die Deutsche Stiftung Denkmalschutz als private Stiftung eingetragene Kulturdenkmale im Besitz von Privatpersonen, gemeinnützigen Einrichtungen, Religionsgemeinschaften und Kommunen. Auch Dacheindeckungen hat sie gefördert. Der Antrag muss bis zum 31. August für das Folgejahr eingehen; mit Vertragsschluss stehen 24 Monate für Ausführung und Abrechnung zur Verfügung. Die Stiftung erwartet einen in der Denkmalpflege erfahrenen Architekten und gibt Reparatur und Erhaltung Vorrang vor Austausch und Erneuerung.
Kirchendächer stehen in denselben Zuschusswegen: Das Landesamt nennt Kirchen ausdrücklich als Adressaten seiner Zuschüsse, die Stiftung Religionsgemeinschaften als Begünstigte. Die Frist am 31. August für das Folgejahr verlangt, dass Befund und Kostenaufstellung lange vor dem Bau vorliegen.
Steuerliche Förderung der Denkmal-Dachsanierung nach §§ 7i, 10f und 11b EStG
Die Steuervorteile einer Denkmal-Dachsanierung folgen aus den §§ 7i, 10f und 11b EStG. § 7i erhöht die Abschreibung begünstigter Herstellungskosten bei vermieteten und betrieblich genutzten Baudenkmalen, § 10f EStG gewährt Eigennutzern einen Abzug wie Sonderausgaben, und § 11b EStG erlaubt, Erhaltungsaufwand auf zwei bis fünf Jahre zu verteilen. Jede dieser Normen verlangt eine Bescheinigung der zuständigen Denkmalstelle, in Bayern des Landesamts für Denkmalpflege.
| Lage des Eigentümers | Norm | Wirkung |
|---|---|---|
| Vermietetes oder betrieblich genutztes Baudenkmal, Herstellungskosten | § 7i EStG | Im Jahr der Herstellung und sieben Folgejahren je bis zu 9 %, dann vier Jahre je bis zu 7 % |
| Vermietetes oder betrieblich genutztes Baudenkmal, Erhaltungsaufwand | § 11b EStG | Gleichmäßige Verteilung auf zwei bis fünf Jahre |
| Selbst bewohntes Baudenkmal, Herstellungskosten | § 10f Abs. 1 EStG | Im Jahr des Abschlusses und neun Folgejahren je bis zu 9 % wie Sonderausgaben |
| Selbst bewohntes Baudenkmal, Erhaltungsaufwand | § 10f Abs. 2 EStG | Im Jahr des Abschlusses und neun Folgejahren je bis zu 9 % wie Sonderausgaben |
Begünstigt sind nur Baumaßnahmen, die nach Art und Umfang zur Erhaltung des Gebäudes als Baudenkmal oder zu seiner sinnvollen Nutzung erforderlich sind (§ 7i Abs. 1 Satz 1). Die bayerische Richtlinie legt dafür einen strengen Maßstab an: Angemessen oder vertretbar genügt nicht, der Aufwand muss denkmalpflegerisch notwendig sein (Nr. 2.2.1). Ein Dachgeschossausbau zusätzlich zur vorhandenen Nutzung gilt dort in der Regel als nicht bescheinigungsfähig, weil er auf Wirtschaftlichkeitsüberlegungen beruht (Nr. 2.2.3). Eigene Arbeitsleistung zählt ebenfalls nicht (Nr. 3.2).
Über die Höhe entscheiden weitere Bedingungen. Zuschüsse aus öffentlichen Kassen mindern die Bemessungsgrundlage; die Bescheinigung weist deshalb auch die Zuschüsse der Denkmalbehörden aus und wird geändert, wenn später einer hinzukommt (§ 7i Abs. 1 Satz 7, Abs. 2). Der Abzug nach § 10f steht nur für ein Gebäude zu, zusammenveranlagten Ehegatten für zwei (§ 10f Abs. 3). Und verliert das Gebäude seine Denkmaleigenschaft innerhalb des Begünstigungszeitraums, entfällt die Begünstigung nach der bayerischen Richtlinie ab dem folgenden Kalenderjahr (Nr. 2.1 Satz 3).
Für Vermieter ist § 11b ein Wahlrecht, kein Zusatzabzug: Erhaltungsaufwand ist ohnehin abziehbar, die Norm erlaubt nur, ihn gleichmäßig zu verteilen. Anders als die allgemeine Verteilungsregel des § 82b EStDV knüpft § 11b nicht daran an, dass das Gebäude überwiegend Wohnzwecken dient; er verlangt dafür die Abstimmung mit der Denkmalbehörde. Wird das Gebäude im Verteilungszeitraum verkauft, ist der Rest im Jahr der Veräußerung abzuziehen. Wie die laufende Dachwartung bei Eigennutzern, Vermietern und Betrieben steuerlich behandelt wird, steht unter Dachwartungskosten steuerlich absetzen.
Laufende Dachwartung am Baudenkmal: Pflicht ohne Bescheinigung, aber mit Denkmalpflegewerk
Die laufende Dachwartung eines Baudenkmals ist keine begünstigte Baumaßnahme. Die bayerische Bescheinigungsrichtlinie nimmt laufende, jährlich wiederkehrende Unterhaltungskosten wie Wartungskosten aus (Nr. 2.2.3). Geschuldet ist die Wartung trotzdem, denn die Erhaltungspflicht verlangt, das Denkmal instandzuhalten und vor Gefährdung zu schützen (Art. 4 Abs. 1 BayDSchG).
Bayern hat dafür seit dem 1. Januar 2026 ein eigenes Instrument, das Denkmalpflegewerk. Das Landesamt kann regelmäßig wiederkehrenden oder längerfristig vorhersehbaren Instandhaltungs- und Instandsetzungsmaßnahmen in einer Unterlage für höchstens zehn Jahre zustimmen; Maßnahmen in ihrer Durchführung brauchen dann keine einzelne Erlaubnis mehr (Art. 6 Abs. 2 BayDSchG). Der Leitfaden des Landesamts zählt Traufen und Kehlen zu den gefährdeten Bauteilen mit intensiverem Kontrollaufwand und sieht Pflege- und Inspektionsintervalle je Bauteil, einen Jahreskalender und Checklisten für die Inspektion vor. Durch konsequente Kontrolle und kleinteilige Reparaturen in festen Intervallen lassen sich nach dem Leitfaden umfangreiche Sanierungen vermeiden oder verzögern.
Für Eigentümer mit Dachwartung ist das mehr als Verwaltungsvereinfachung. Ein Denkmalpflegewerk legt fest, was am Dach regelmäßig geprüft und ausgebessert wird, und hält die Zustimmung des Landesamts dafür fest. Seine Erstellung ist nach dem Leitfaden förderfähig, ebenso die darin zusammengefassten Maßnahmen. Es ist freiwillig und kann vom Eigentümer beantragt werden.
Auch die Deutsche Stiftung Denkmalschutz fragt nach der Wartung: Zu ihrem Förderantrag gehört eine Aufstellung der Arbeiten der letzten Jahre, ausdrücklich einschließlich der dauerhaft ausgeführten Pflege- und Wartungsarbeiten. Nach der geförderten Maßnahme erwartet die Stiftung eine kontinuierliche Bauunterhaltung durch jährliche Wartungsarbeiten, als Beispiel nennt sie Dachrinnen, und ein Pflege- und Wartungskonzept; bei deutlicher Vernachlässigung behält sie sich vor, den Förderbetrag innerhalb von 15 Jahren zurückzufordern. Was ein Wartungsprotokoll enthalten sollte, steht in Beweiswert und Aufbewahrung des Wartungsprotokolls fürs Dach; welche Bauteile am geneigten Altbaudach zuerst altern, in Steildach warten: welche Bauteile altern und woran man sie erkennt.
Erlaubnis, Zuschuss und Bescheinigung setzen voraus, dass die geplanten Arbeiten vor dem Auftrag feststehen. Den Dach-Check fordern Sie kostenlos und unverbindlich an – schildern Sie Baudenkmal, Dachdeckung und die geplanten Arbeiten.
Kostenlosen Dach-Check anfordernDämmung und Solaranlage auf dem Denkmaldach: Abweichung, Erlaubnis, Steuerweiche
Für Dämmung und Solaranlagen auf dem Denkmaldach gelten Sonderregeln. Von den Anforderungen des Gebäudemodernisierungsgesetzes, vormals Gebäudeenergiegesetz, darf beim Baudenkmal abgewichen werden, soweit ihre Erfüllung die Substanz oder das Erscheinungsbild beeinträchtigt oder andere Maßnahmen zu einem unverhältnismäßig hohen Aufwand führen (§ 105 GModG).
Für Solaranlagen hat Bayern die Gewichte verschoben. Gewinnt eine Anlage erneuerbare Energie überwiegend für den Energiebedarf im Baudenkmal oder dient sie seiner energetischen Verbesserung, darf die Erlaubnis nur versagt werden, soweit überwiegende Gründe des Denkmalschutzes entgegenstehen, denen Nebenbestimmungen zur Art der Umsetzung nicht Rechnung tragen können (Art. 6 Abs. 4 Satz 3 BayDSchG). Steuerlich gilt nach der bayerischen Richtlinie: Die Photovoltaik selbst ist nicht begünstigt; die Dachkonstruktion einer dachintegrierten Anlage kann es sein (Nr. 3.13). Ob eine Dachsanierung eine Solarpflicht auslöst, ist eine eigene Frage, beantwortet in Solarpflicht bei Dachsanierung: wann die Erneuerung der Dachhaut sie auslöst.
Eigennutzer müssen bei der Dämmung zwischen § 10f und § 35c EStG wählen. Die Steuerermäßigung für energetische Maßnahmen nach § 35c EStG, die auch die Wärmedämmung von Dachflächen erfasst, ist ausgeschlossen, wenn für dieselbe Maßnahme § 10f in Anspruch genommen wird oder sie mit einem zinsverbilligten Darlehen oder steuerfreien Zuschuss öffentlich gefördert ist (§ 35c Abs. 3 Satz 2). Welcher Weg günstiger ist, hängt davon ab, ob die Dämmung als denkmalpflegerisch erforderlich bescheinigt wird und welche Zuschüsse fließen.
Fazit zur Dachsanierung unter Denkmalschutz: Fragen vor dem ersten Auftrag
Ob eine Dachsanierung unter Denkmalschutz gefördert wird, entscheidet sich vor dem ersten Auftrag an diesen Fragen. Ist der Zustand des Dachs dokumentiert, sodass die Behörde die Erforderlichkeit beurteilen kann? Ist die Maßnahme mit der Denkmalbehörde abgestimmt, ausdrücklich auch für die Steuer-Bescheinigung? Und sind die Zuschussanträge gestellt, bevor ein Betrieb beauftragt ist?
Zustand dokumentiert
Befund, Fotos und Protokoll des Dachs liegen vor der Planung vor und tragen Erlaubnisantrag, Zuschussantrag und Bescheinigung.
Abstimmung in Textform
Erlaubnis und steuerliche Abstimmung sind getrennte Punkte; beide liegen schriftlich vor, bevor vergeben wird.
Anträge vor dem Auftrag
Ein geschlossener Liefer- oder Leistungsauftrag gilt beim bayerischen Landesamt als Beginn der Maßnahme – Zuschussanträge gehören davor.
Für Eigentümer mehrerer Gebäude – eine Kirchengemeinde mit Kirche und Pfarrhaus, ein Bestandshalter mit Altstadtimmobilien – wiederholt sich diese Kette je Objekt und je Förderjahr. Wir organisieren dafür die regelmäßige Kontrolle und Dokumentation der Dächer, ausgeführt von persönlich ausgewählten Meisterbetrieben, bundesweit. Was die laufende Wartung als Leistung umfasst, steht unter Dachwartung; die Termine über ein Jahr verteilt der Prüfplan Dachfläche als Jahreskalender.
Häufige Fragen zur Dachsanierung unter Denkmalschutz
Die Dachsanierung unter Denkmalschutz regelt das Denkmalschutzgesetz des jeweiligen Landes; die steuerliche Förderung nach §§ 7i, 10f und 11b EStG gilt bundesweit.
Braucht die Dachsanierung eines Baudenkmals eine Erlaubnis der Denkmalbehörde?
Die Dachsanierung eines Baudenkmals braucht in der Regel eine denkmalrechtliche Erlaubnis. In Bayern bedarf jede Veränderung eines Baudenkmals der Erlaubnis (Art. 6 Abs. 1 BayDSchG); die Liste erlaubnisfreier Maßnahmen an Baudenkmälern nennt keine Dacharbeiten. Ist für das Vorhaben eine Baugenehmigung nötig, entfällt die gesonderte denkmalrechtliche Erlaubnis (Art. 6 Abs. 5 BayDSchG); die Abstimmung mit dem Landesamt bleibt trotzdem erforderlich.
Was gilt, wenn die Dachsanierung am Baudenkmal ohne vorherige Abstimmung begonnen wurde?
Eine ohne vorherige Abstimmung begonnene Dachsanierung erhält in Bayern keine Denkmal-Bescheinigung für die Steuer. Die Abstimmung lässt sich nach der bayerischen Bescheinigungsrichtlinie nicht nachholen, auch nicht durch eine spätere Erlaubnis. Zuschüsse des Landesamts setzen ebenfalls voraus, dass noch kein Liefer- oder Leistungsauftrag geschlossen war. Noch nicht begonnene Arbeiten lassen sich weiterhin vorher abstimmen.
Wie viel einer Denkmal-Dachsanierung können Vermieter steuerlich absetzen?
Vermieter eines Baudenkmals setzen begünstigte Herstellungskosten einer Dachsanierung nach § 7i EStG zwölf Jahre lang erhöht ab. Im Jahr der Herstellung und den sieben Folgejahren sind es je bis zu 9 Prozent, danach vier Jahre je bis zu 7 Prozent. Zusammen sind das bis zu 100 Prozent. Voraussetzung sind Bescheinigung und Abstimmung; öffentliche Zuschüsse mindern die Bemessungsgrundlage.
Können Eigentümer, die ihr Baudenkmal selbst bewohnen, die Dachsanierung absetzen?
Eigentümer, die ihr Baudenkmal selbst bewohnen, können begünstigte Aufwendungen der Dachsanierung nach § 10f EStG zehn Jahre lang je bis zu 9 Prozent wie Sonderausgaben abziehen. Das gilt für Herstellungskosten ebenso wie für Erhaltungsaufwand, jeweils mit Bescheinigung der Denkmalbehörde. Die Begünstigung steht für ein Gebäude zu, bei zusammenveranlagten Ehegatten für zwei.
Ist die jährliche Dachwartung eines Baudenkmals über die Denkmal-Bescheinigung begünstigt?
Die jährliche Dachwartung eines Baudenkmals ist über die Denkmal-Bescheinigung nicht begünstigt. Die bayerische Bescheinigungsrichtlinie stellt klar, dass laufende Unterhaltung keine Baumaßnahme ist und jährlich wiederkehrende Unterhaltungskosten wie Wartungskosten nicht bescheinigt werden. Bescheinigungsfähig bleiben besondere denkmalbedingte Pflegekosten, etwa restauratorische Arbeiten. Für die Wartung gilt die allgemeine steuerliche Behandlung von Eigennutzern und Vermietern.
Mindern Zuschüsse der Denkmalpflege die steuerliche Förderung des Dachs?
Zuschüsse aus öffentlichen Kassen mindern die steuerliche Förderung einer Denkmal-Dachsanierung. § 7i und § 11b EStG begünstigen nur Aufwand, der nicht durch solche Zuschüsse gedeckt ist. Die Bescheinigung nennt deshalb auch die Höhe der Zuschüsse, die eine Denkmalbehörde gewährt hat, und wird geändert, wenn ein Zuschuss erst später bewilligt wird.
Bis wann muss ein Förderantrag bei der Deutschen Stiftung Denkmalschutz eingehen?
Ein Förderantrag bei der Deutschen Stiftung Denkmalschutz muss bis zum 31. August eingehen, um für das Folgejahr berücksichtigt zu werden; entschieden wird im ersten Quartal. Beizufügen sind unter anderem die Stellungnahme des Landesamts, die denkmalrechtliche Genehmigung, eine Kostenaufstellung nach Bauteilen und Gewerken, ein Finanzierungsplan und eine Aufstellung bisheriger Pflege- und Wartungsarbeiten.
Wer fördert die Sanierung eines Kirchendachs?
Die Sanierung eines denkmalgeschützten Kirchendachs kann aus denselben Denkmal-Zuschusswegen gefördert werden wie andere Baudenkmäler. Das Bayerische Landesamt für Denkmalpflege nennt Kirchen ausdrücklich als Adressaten seiner Zuschüsse, die Deutsche Stiftung Denkmalschutz fördert Denkmale im Besitz von Religionsgemeinschaften. Voraussetzung ist in beiden Fällen die Abstimmung mit der Denkmalpflege vor Beginn.
Was ist ein Denkmalpflegewerk?
Ein Denkmalpflegewerk ist in Bayern eine vom Landesamt für Denkmalpflege gebilligte Unterlage zur Pflege eines Baudenkmals für höchstens zehn Jahre (Art. 6 Abs. 2 BayDSchG). Die darin vorgesehenen wiederkehrenden Instandhaltungs- und Instandsetzungsmaßnahmen brauchen keine einzelne Erlaubnis mehr. Das Instrument gilt seit dem 1. Januar 2026, seine Erstellung ist förderfähig.
Darf auf ein denkmalgeschütztes Dach eine Solaranlage?
Eine Solaranlage auf einem denkmalgeschützten Dach braucht die denkmalrechtliche Erlaubnis, ist aber nicht ausgeschlossen. In Bayern darf die Erlaubnis für Anlagen, deren Energie überwiegend für den Energiebedarf im Baudenkmal gewonnen wird, nur versagt werden, soweit überwiegende Gründe des Denkmalschutzes entgegenstehen, denen Nebenbestimmungen zur Art der Umsetzung nicht Rechnung tragen können (Art. 6 Abs. 4 Satz 3 BayDSchG).
Regelwerke & Quellen: § 7i, § 10f, § 11b EStG · § 11a Abs. 2 und 3, § 35c Abs. 3 EStG · § 82b EStDV · § 105 Gebäudemodernisierungsgesetz (GModG) · Bayerisches Denkmalschutzgesetz, Art. 1, 2, 4, 6 und 19 (Fassung ab 01.05.2026) · Bescheinigungsrichtlinie zur Anwendung der §§ 7i, 10f und 11b EStG, Gemeinsame Bekanntmachung der Bayerischen Staatsministerien vom 30.09.2025, BayMBl. 2025 Nr. 424 (in Kraft seit 16.10.2025) · Bayerisches Landesamt für Denkmalpflege: Zuschüsse bei Baudenkmälern (Förderbedingungen, Abruf Oktober 2026) und Leitfaden Denkmalpflegewerk (2026) · Stadt Fürth: Denkmalschutz für Bauherren · Deutsche Stiftung Denkmalschutz: Förderrichtlinien 2026.