Ratgeber · Für Vermieter, Verwalter und Wohnungsunternehmen
Dachwartung und Dachrinnenreinigung als Nebenkosten: was im Wohnraummietverhältnis umlagefähig ist
Die wiederkehrende Dachrinnenreinigung darf der Vermieter als sonstige Betriebskosten auf Wohnraummieter umlegen, sofern der Mietvertrag genau diese Kostenart benennt. Der Bundesgerichtshof hat das für die Nummer 17 der Betriebskostenverordnung entschieden und zugleich die Gegenprobe gezogen: Eine einmalige Reinigung aus besonderem Anlass und die Beseitigung einer eingetretenen Verstopfung sind keine Betriebskosten. Für die Dachwartung gilt derselbe Maßstab – umlagefähig ist der Takt, nicht die Mängelbeseitigung.
Zuletzt geprüft: 29. August 2026 · Verfasst und aus der Praxis geprüft von Thorge Harms, Geschäftsführer Dachwartung Profi
Betriebskosten am Dach: was „laufend entstehen“ im Mietrecht bedeutet
Betriebskosten sind die Kosten, die dem Eigentümer durch das Eigentum am Grundstück oder durch den bestimmungsmäßigen Gebrauch des Gebäudes laufend entstehen. Diese Definition steht wortgleich in § 1 Abs. 1 BetrKV und in § 556 Abs. 1 Satz 2 BGB. Am Dach entscheidet sie alles Weitere: Was nur einmal anfällt, ist keine Betriebskostenposition.
Zwei Ausnahmen stehen direkt daneben und sind für die Dachfläche die wichtigeren. § 1 Abs. 2 Nr. 1 BetrKV nimmt die Verwaltungskosten aus, § 1 Abs. 2 Nr. 2 BetrKV die Instandhaltungs- und Instandsetzungskosten – also den Aufwand, der während der Nutzungsdauer nötig ist, um durch Abnutzung, Alterung und Witterungseinwirkung entstandene Mängel zu beseitigen. Beide bleiben beim Vermieter, unabhängig davon, was der Mietvertrag sagt.
Der Katalog des § 2 BetrKV führt anschließend sechzehn benannte Kostenarten – von der Wasserversorgung über den Aufzug bis zur Schornsteinreinigung. Das Dach kommt in den Nummern 1 bis 16 nicht vor. Weder die Dachrinne noch die Dachfläche noch die Dachabläufe sind dort genannt. Für alle Dachpositionen bleibt deshalb nur der Auffangtatbestand der Nummer 17, die sonstigen Betriebskosten: Betriebskosten im Sinne des § 1, die von den Nummern 1 bis 16 nicht erfasst sind.
| Position am Dach | Einordnung | Warum |
|---|---|---|
| Dachrinnenreinigung in regelmäßigem Turnus | Sonstige Betriebskosten | Der Bundesgerichtshof hat die turnusmäßig wiederkehrende Reinigung als laufend anfallende Kosten eingeordnet und der Nummer 17 zugewiesen. |
| Wiederkehrende Begehung und Zustandsprüfung der Dachfläche | Sonstige Betriebskosten | Regelmäßige Maßnahmen zur Überprüfung von Funktionsfähigkeit und Betriebssicherheit dienen nicht der Mängelbeseitigung und zählen deshalb nicht zur Instandhaltung. |
| Reinigung der Dachabläufe im festen Takt | Sonstige Betriebskosten | Die Zuordnung folgt derselben Linie wie bei der Rinne: wiederkehrend erforderlich, ohne dass ein Mangel an der Bausubstanz beseitigt wird. |
| Einmalige Reinigung aus besonderem Anlass | Keine Betriebskosten | Eine Maßnahme, die nur aus einem bestimmten Anlass veranlasst wird, entsteht nicht laufend und erfüllt damit § 1 Abs. 1 BetrKV nicht. |
| Beseitigung einer eingetretenen Verstopfung | Keine Betriebskosten | Hier wird ein bereits eingetretener Zustand behoben. Der Bundesgerichtshof nennt genau diesen Fall als Gegenstück zur turnusmäßigen Reinigung. |
| Abdichten einer undichten Naht, Reparatur der Rinne | Keine Betriebskosten | Instandhaltungs- und Instandsetzungskosten nimmt § 1 Abs. 2 Nr. 2 BetrKV ausdrücklich von den Betriebskosten aus – sie betreffen die Substanz. |
| Erneuerung eines Bauteils vor dem Auftreten von Mängeln | Keine Betriebskosten | Vorsorge gehört zur Instandhaltung, sobald erneuert wird – auch dann, wenn noch kein Mangel aufgetreten ist. |
| Aufwand der Verwaltung für Beauftragung und Terminsteuerung | Keine Betriebskosten | Verwaltungskosten sind nach § 1 Abs. 2 Nr. 1 BetrKV keine Betriebskosten und bleiben dem Vermieter zugewiesen. |
Die Trennlinie in dieser Tabelle verläuft nicht zwischen teuer und günstig und auch nicht zwischen Dach und Gebäude, sondern zwischen wiederkehrender Bewirtschaftung und Mängelbeseitigung an der Substanz. Wer diese Linie beim Beauftragen zieht, muss sie in der Abrechnung nicht mehr suchen.
Was für Ihr Objekt gilt, klärt der Dach-Check.
Kostenloser Dach-Check- Geprüfte Fachbetriebe
- Protokoll je Objekt
- Ein Ansprechpartner
- Bundesweit
Dachrinnenreinigung als Nebenkosten: die zwei Bedingungen des Bundesgerichtshofs
Die Kosten einer Dachrinnenreinigung können als sonstige Betriebskosten nach § 2 Nr. 17 BetrKV auf den Mieter umgelegt werden. Das ist der amtliche Leitsatz des Urteils VIII ZR 167/03 vom 7. April 2004. Derselbe Leitsatz nennt die Bedingung: Sonstige Betriebskosten sind nur umlagefähig, wenn die Umlegung der im Einzelnen bestimmten Kosten mit dem Mieter vereinbart worden ist.
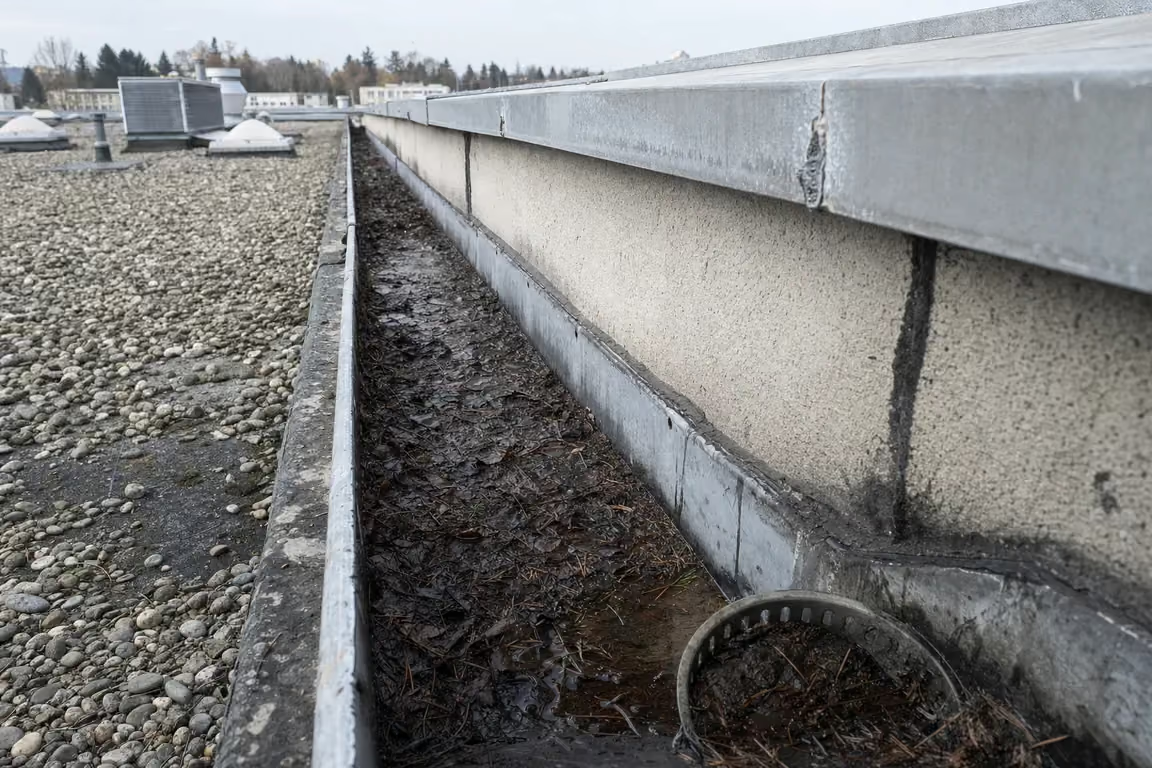
Die erste Bedingung betrifft die Kostenart selbst. Der Senat unterscheidet danach, ob die Reinigung in regelmäßigen Abständen durchgeführt werden muss – im entschiedenen Fall, weil hoher Baumbestand das Gebäude umgibt – oder ob eine einmalige Maßnahme aus bestimmtem Anlass vorliegt oder gar eine bereits eingetretene Verstopfung beseitigt werden soll. Nur im ersten Fall handelt es sich um laufend anfallende Kosten.
Zugleich hat der Senat zwei naheliegende Zuordnungen ausgeschlossen. Die Dachrinnenreinigung ist keine Kostenart der Entwässerung nach Nummer 3 – deren Aufzählung ist abschließend und nennt Gebühren für die Haus- und Grundstücksentwässerung, den Betrieb einer nichtöffentlichen Anlage und den Betrieb einer Entwässerungspumpe. Sie ist auch keine Gebäudereinigung nach Nummer 9, weil diese Regelung von den Bewohnern gemeinsam genutzte Gebäudeteile voraussetzt; die Regenrinne wird nicht gemeinsam genutzt.
| Entscheidung | Ausgangslage | Ergebnis | Warum |
|---|---|---|---|
| VIII ZR 167/03 | Reinigung turnusmäßig erforderlich, im Vertrag nur „sonstige Betriebskosten“ allgemein | Umlage unwirksam | Die Kostenart war nicht im Einzelnen benannt; die Mieter wurden erstmals durch die Abrechnung damit belastet. |
| VIII ZR 146/03 | Reinigung seit 1990 in jedem Jahr abgerechnet und vorbehaltlos bezahlt | Umlage wirksam | Der jährliche Anfall belegte den Turnus, und die jahrelange Übung ergab eine stillschweigende Vereinbarung über die Kostenart. |
Beide Urteile stammen vom selben Tag und demselben Senat, und sie gingen gegenläufig aus. Der Unterschied lag allein in der Vereinbarung: Im zweiten Fall hatten die Mieter die Position seit 1990 in jedem Jahr bezahlt, und der Senat entnahm dieser jahrelangen Übung eine stillschweigende Vereinbarung über die Umlage. Der Turnus stand dort ohnehin fest – gerade weil die Kosten jedes Jahr angefallen waren.
Dachwartung im Wohnraummietvertrag: warum der wiederkehrende Turnus die Umlage trägt
Die Dachwartung ist umlagefähig, soweit sie wiederkehrend den Zustand der Dachfläche feststellt und der Mietvertrag sie benennt. Der Bundesgerichtshof hat für die wiederkehrende Prüfung der Betriebssicherheit einer technischen Anlage entschieden, dass es sich um sonstige Betriebskosten nach § 2 Nr. 17 BetrKV handelt, wenn die Mietvertragsparteien das ausdrücklich vereinbart haben.
Der Weg dorthin ist für die Dachfläche der interessantere Teil. Das Berufungsgericht hatte die Prüfkosten abgelehnt, weil der Vermieter damit vor allem der ihm ohnehin obliegenden Verkehrssicherungspflicht nachkomme und sich vor Inanspruchnahme schütze. Dieser Einwand trägt nach dem Senat nicht: Auch bei den ausdrücklich als Betriebskosten genannten Prüfungen – der Betriebssicherheit von Fahrstühlen und den Gebühren des Schornsteinfegers – stehe die Erfüllung der Verkehrssicherungspflicht im Vordergrund. Die eigene Pflichtenlage des Vermieters nimmt einer wiederkehrenden Prüfung also nicht den Betriebskostencharakter.
Ebenso deutlich ist die Grenze zur vorbeugenden Instandhaltung gezogen. Vorsorgemaßnahmen gehören dann zur Instandhaltung, wenn Erneuerungen schon vor dem Auftreten von Mängeln getätigt werden – etwa um den Ausfall einer ohnehin bald zu ersetzenden Einrichtung zu verhindern. Anders liegt es bei regelmäßig anfallenden Maßnahmen, die nicht durch eine bereits aufgetretene Störung veranlasst sind und der Überprüfung von Funktionsfähigkeit und Betriebssicherheit dienen. Eine Begehung, die den Zustand feststellt und protokolliert, fällt in die zweite Gruppe; der Austausch eines Bauteils fällt in die erste. Unabhängig von der Umlagefrage ist jeder dieser Termine im vermieteten Objekt anzukündigen und zu dulden – die Mechanik dazu steht in Dacharbeiten im vermieteten Objekt: Ankündigung an den Mieter und Duldungspflicht.
Auch der Takt ist geklärt, und zwar großzügiger, als viele Verträge vermuten lassen. Für „laufend entstehende“ Kosten genügt es nach dem Bundesgerichtshof, dass es sich um wiederkehrende Belastungen handelt; ein mehrjähriger Turnus reicht aus. Entschieden wurde das für ein Reinigungsintervall von fünf bis sieben Jahren. Ein Wartungsvertrag mit jährlichem oder zweijährigem Takt liegt damit weit innerhalb dessen, was die Rechtsprechung als überschaubar behandelt. Welcher Takt am Objekt fachlich richtig ist, führt der Ratgeber zu den Wartungsintervallen am Flachdach aus.
Die Umlageklausel im Mietvertrag: warum „sonstige Betriebskosten“ allein nicht genügt
Ein allgemeiner Verweis auf die sonstigen Betriebskosten trägt die Umlage der Dachkosten nicht. Der Bundesgerichtshof verlangt, die Kostenarten der Nummer 17 im Einzelnen zu benennen. Der Grund steht im Urteil: Während der Verweis auf die Nummern 1 bis 16 dem Mieter hinreichende Klarheit über die möglichen Nebenkosten gibt, sagt ihm die Nummer 17 nichts darüber, was auf ihn zukommt.
Dahinter steht die gesetzliche Grundverteilung. Nach § 535 Abs. 1 Satz 3 BGB trägt der Vermieter die auf der Mietsache ruhenden Lasten, und nach § 556 Abs. 1 Satz 1 BGB können die Parteien lediglich vereinbaren, dass der Mieter Betriebskosten trägt. Die Umlage ist die Ausnahme von der gesetzlichen Zuweisung, und deshalb muss dem Mieter deutlich gemacht werden, welche Betriebskosten auf ihn übergewälzt werden. Eine Klausel, die nur „Wartungskosten“ oder „sonstige Betriebskosten“ nennt, lässt genau das offen.
Zwei Formulierungen, ein Unterschied
Trägt nicht: „Der Mieter trägt die Betriebskosten einschließlich der sonstigen Betriebskosten im Sinne der Betriebskostenverordnung.“
Trägt: „Als sonstige Betriebskosten nach § 2 Nr. 17 BetrKV trägt der Mieter die Kosten der regelmäßigen Dachrinnenreinigung und der wiederkehrenden Dachwartung.“
Für Bestandsverträge folgt daraus eine Frage nach dem Vorher. Eine neue Kostenart lässt sich nicht einseitig nachschieben: § 556 Abs. 1 Satz 1 BGB setzt eine Vereinbarung voraus. Ist eine Betriebskostenpauschale vereinbart, erlaubt § 560 Abs. 1 BGB dem Vermieter, Erhöhungen durch Erklärung in Textform anteilig umzulegen – aber nur, soweit das im Mietvertrag vereinbart ist, und nur mit begründeter Erläuterung in der Erklärung selbst. Wo weder das eine noch das andere vorliegt, bleibt die stillschweigende Vereinbarung durch jahrelange vorbehaltlose Zahlung, die der Senat im Parallelfall angenommen hat.
Wartung und Mängelbeseitigung am Dach: die Trennung auf der Rechnung
Wartung und Mängelbeseitigung gehören am Dach in getrennte Rechnungspositionen, weil nur die erste umlagefähig ist. Der Betrieb, der eine Fläche begeht, findet dabei regelmäßig auch etwas – eine gelöste Naht, ein zugesetztes Sieb, ein verrutschtes Kiesbett. Der Handgriff dagegen ist eine andere Kostenart als der Rundgang, der ihn veranlasst hat.
Die Konsequenz zeigt sich erst in der Abrechnung, und dann ist sie nicht mehr zu heilen. Eine Sammelposition „Dacharbeiten“ enthält Anteile, die nach § 1 Abs. 2 Nr. 2 BetrKV keine Betriebskosten sind, ohne dass sich noch feststellen ließe, welcher Betrag auf welche Leistung entfällt. Die Beweislage für die Zuordnung entsteht beim Beauftragen, nicht beim Abrechnen. Praktisch heißt das: Leistungsumfang und Takt im Wartungsvertrag, Befunde im Protokoll, Mängelbeseitigung als eigener Auftrag mit eigener Rechnung.
Ein dritter Posten bleibt ohnehin außen vor. Der eigene Aufwand für Beauftragung, Terminsteuerung und Nachverfolgung ist Verwaltungskosten nach § 1 Abs. 2 Nr. 1 BetrKV und damit nicht umlagefähig – der Bundesgerichtshof hat das ausdrücklich als Gegengewicht gegen die weite Auslegung der Nummer 17 benannt. Was im Wartungsprotokoll stehen muss, damit es diese Trennung überhaupt trägt, führt der Ratgeber zum Wartungsprotokoll am Dach aus.
Eine getrennte Position entsteht im Auftrag, nicht in der Buchhaltung. Wie sich Wartung, Reinigung und Reparatur für Ihren Bestand sauber trennen lassen, klärt der Dach-Check – kostenlos und unverbindlich angefordert.
Kostenlosen Dach-Check anfordernDie Nebenkostenabrechnung der Dachkosten: Maßstab, Frist und Belegeinsicht
Umgelegt werden die Dachkosten nach dem Anteil der Wohnfläche, wenn die Vertragsparteien nichts anderes vereinbart haben (§ 556a Abs. 1 BGB). Bei vermietetem Wohnungseigentum gilt stattdessen der Maßstab, der für die Verteilung zwischen den Wohnungseigentümern gilt – es sei denn, er widerspricht billigem Ermessen (§ 556a Abs. 3 BGB). Und weil Mieter und Mietervereine genau diese Position anhand von Vertrag, Turnus und Beleg prüfen, lohnt es sich, alle drei von vornherein prüffest zu führen.
Die Frist steht in § 556 Abs. 3 BGB und ist scharf: Die Abrechnung ist dem Mieter spätestens bis zum Ablauf des zwölften Monats nach Ende des Abrechnungszeitraums mitzuteilen, und nach Ablauf dieser Frist ist eine Nachforderung ausgeschlossen, es sei denn, der Vermieter hat die verspätete Geltendmachung nicht zu vertreten. Spiegelbildlich hat der Mieter zwölf Monate ab Zugang für seine Einwendungen. Für die Abrechnung selbst gilt der Grundsatz der Wirtschaftlichkeit (§ 556 Abs. 3 Satz 1 BGB).
Bei Kosten, die nur alle paar Jahre anfallen, stellt sich die Frage nach dem Jahr. Der Bundesgerichtshof hat entschieden, dass Betriebskosten, die nicht jährlich, sondern in größeren zeitlichen Abständen wiederkehren, grundsätzlich in dem Abrechnungszeitraum umgelegt werden dürfen, in dem sie entstehen. Eine Verteilung über mehrere Jahre ist also nicht geschuldet. Ob bei besonders hohen Beträgen und erheblicher Belastung des Mieters etwas anderes gilt, hat der Senat ausdrücklich offengelassen.
Zuletzt der Beleg. Nach § 556 Abs. 4 BGB hat der Vermieter dem Mieter auf Verlangen Einsicht in die der Abrechnung zugrunde liegenden Belege zu gewähren; er darf sie elektronisch bereitstellen. Eine Rechnung, aus der Objekt, Termin, Umfang und Betrag je Position hervorgehen, hält dieser Einsicht stand – eine Pauschale über mehrere Gewerke nicht.
Sieben Punkte, die Vertrag und Abrechnung der Dachkosten tragen müssen
- Die Kostenart steht im Mietvertrag einzeln benannt – „Dachrinnenreinigung“ und „Dachwartung“ als eigene Positionen, nicht als Sammelbegriff.
- Der Vertrag weist die Positionen den sonstigen Betriebskosten nach § 2 Nr. 17 BetrKV zu, weil das Dach in den Nummern 1 bis 16 nicht vorkommt.
- Der Turnus ist im Wartungsvertrag festgelegt und in den Protokollen wiederzufinden – er ist der Beleg dafür, dass die Kosten laufend entstehen.
- Reinigung und Wartung stehen auf dem Beleg getrennt von Reparatur und Erneuerung, mit eigener Position und eigenem Betrag.
- Der Verteilungsmaßstab ist geklärt: Wohnfläche nach § 556a Abs. 1 BGB oder, bei vermietetem Wohnungseigentum, der Maßstab der Gemeinschaft.
- Die Abrechnung erreicht den Mieter innerhalb von zwölf Monaten nach Ende des Abrechnungszeitraums.
- Die Belege liegen so vor, dass der Mieter sie auf Verlangen einsehen kann – Objekt, Termin, Umfang und Betrag je Position erkennbar.
Was ein Wartungsvertrag am Dach für die Umlagefähigkeit leistet
Ein Wartungsvertrag am Dach liefert die Hälfte der Umlage, die der Mietvertrag nicht liefern kann: den belegten Turnus. Umlagefähig sind nur laufend entstehende Kosten, und dass sie laufend entstehen, zeigt sich an einem festgelegten Takt mit datierten Protokollen – nicht an einer Rechnung, die einmal im Jahr auftaucht, wenn etwas aufgefallen ist.
Diese Wirkung ist mechanisch und nicht werblich. Die Einzelbeauftragung nach Befund erfüllt genau das Merkmal, das der Bundesgerichtshof als Gegenstück zur Umlagefähigkeit benennt: die einmalige Maßnahme aus bestimmtem Anlass. Der vereinbarte Turnus erfüllt das Merkmal, das die Umlage trägt. Zwei Objekte mit identischen Jahreskosten können deshalb unterschiedlich abgerechnet werden – der Unterschied liegt in der Vertragsform, nicht im Betrag.
Für einen Bestand kommt der zweite Effekt hinzu. Ein einheitlicher Leistungsumfang über mehrere Objekte macht die Positionen in der Abrechnung vergleichbar und die Einsicht nach § 556 Abs. 4 BGB beantwortbar, weil jedes Objekt dieselben Felder trägt: Termin, geprüfte Fläche, Befund, Sofortmaßnahme, ausführender Betrieb. Was ein solcher Vertrag im Einzelnen regeln sollte, steht in der Checkliste zum Wartungsvertrag Dach; das Leistungsbild selbst beschreibt die Seite Wartungsvertrag Dach.
In der Geschäftsraummiete läuft die Zuordnung übrigens anders: Dort gilt die Betriebskostenverordnung nicht kraft Gesetzes, und die Umlage folgt allein der vereinbarten Klausel. Diese Lage behandelt Dachwartung im Gewerbemietvertrag umlegen.
Fazit zur Umlage von Dachwartung und Dachrinnenreinigung: vier Prüfschritte
Ob die Dachkosten eines Wohnobjekts in der Nebenkostenabrechnung stehen dürfen, entscheidet sich an vier Fragen: Benennt der Mietvertrag die Kostenart einzeln? Steht ein wiederkehrender Takt dahinter? Sind Wartung und Mängelbeseitigung getrennt abgerechnet? Und erreicht die Abrechnung den Mieter innerhalb von zwölf Monaten?
Der Vertrag benennt die Kostenart
Dann fehlt nur noch der Nachweis des Takts. Ein Wartungsvertrag mit festem Turnus und datierten Protokollen liefert ihn für jedes Abrechnungsjahr.
Der Vertrag nennt nur Sammelbegriffe
Dann ist die Position bei Neuvermietung zu ergänzen. Für laufende Verträge zählt, was bisher abgerechnet und vorbehaltlos gezahlt wurde.
Es gibt keinen festen Turnus
Dann trägt die Einzelbeauftragung nach Befund die Umlage nicht – und das Objekt hat zugleich keine Zustandshistorie.
Der Takt ist die Voraussetzung, die im Vertrag entsteht. Welcher Turnus zu Ihren Objekten passt und wie sich Reinigung, Wartung und Reparatur trennen lassen, klärt der Dach-Check – kostenlos und unverbindlich angefordert.
Kostenlosen Dach-Check anfordernHäufige Fragen zur Umlage von Dachwartung und Dachrinnenreinigung
Zur Umlage von Dachwartung und Dachrinnenreinigung im Wohnraummietverhältnis wiederholen sich zehn Fragen. Die wichtigste vorweg: Umlagefähig ist allein die wiederkehrende Leistung, und auch sie nur dann, wenn der Mietvertrag die Kostenart einzeln benennt. Beide Bedingungen müssen zusammenkommen; eine von beiden trägt die Position in der Nebenkostenabrechnung nicht.
Darf ein Vermieter die Kosten der Dachrinnenreinigung auf Wohnraummieter umlegen?
Die Kosten der Dachrinnenreinigung darf ein Vermieter auf Wohnraummieter umlegen, wenn zwei Bedingungen zusammenkommen. Die Reinigung muss in regelmäßigen Abständen erforderlich sein, etwa wegen hohen Baumbestands am Gebäude, und der Mietvertrag muss diese Kostenart als sonstige Betriebskosten einzeln benennen. Der Bundesgerichtshof hat beides in VIII ZR 167/03 entschieden.
Ist die Dachwartung als Nebenkosten auf Wohnraummieter umlagefähig?
Die Dachwartung ist umlagefähig, soweit sie wiederkehrend den Zustand der Dachfläche feststellt und der Mietvertrag sie als sonstige Betriebskosten nach § 2 Nr. 17 BetrKV benennt. Nicht umlagefähig ist die Beseitigung der dabei festgestellten Mängel: Instandhaltung und Instandsetzung nimmt § 1 Abs. 2 Nr. 2 BetrKV von den Betriebskosten aus.
Genügt im Mietvertrag der Sammelbegriff „sonstige Betriebskosten“ für die Umlage der Dachkosten?
Der Sammelbegriff „sonstige Betriebskosten“ genügt für die Umlage der Dachkosten nicht. Der Bundesgerichtshof verlangt, dass die einzelnen Kostenarten der Nummer 17 benannt werden, weil ein allgemeiner Verweis dem Mieter nichts darüber sagt, welche Belastung auf ihn zukommt. Für die Nummern 1 bis 16 reicht der Verweis auf den Katalog dagegen aus.
Sind Dachkosten auch dann laufende Betriebskosten, wenn die Wartung nur alle zwei Jahre stattfindet?
Dachkosten bleiben auch bei einem mehrjährigen Takt laufende Betriebskosten. Der Bundesgerichtshof hat für einen Reinigungsturnus von fünf bis sieben Jahren entschieden, dass wiederkehrende Belastungen ausreichen und die Zeitabstände damit noch überschaubar sind (VIII ZR 221/08). Die Kosten dürfen im Abrechnungszeitraum ihres Entstehens umgelegt werden.
Warum ist die Reinigung nach einer verstopften Dachrinne nicht umlagefähig?
Die Reinigung nach einer verstopften Dachrinne beseitigt einen bereits eingetretenen Zustand und ist deshalb keine laufend entstehende Belastung. Der Bundesgerichtshof unterscheidet ausdrücklich zwischen der in regelmäßigen Abständen erforderlichen Reinigung und der einmaligen Maßnahme aus bestimmtem Anlass. Nur die erste ist Betriebskosten; die zweite trägt der Vermieter.
Kann ein Vermieter die Dachrinnenreinigung nachträglich in die Nebenkostenabrechnung aufnehmen?
Eine neue Kostenart lässt sich nicht einseitig in die Nebenkostenabrechnung aufnehmen; § 556 Abs. 1 Satz 1 BGB setzt eine Vereinbarung voraus. Bei einer vereinbarten Betriebskostenpauschale erlaubt § 560 Abs. 1 BGB eine Erhöhung durch Erklärung in Textform, soweit der Mietvertrag das vorsieht. Eine stillschweigende Vereinbarung kann sich auch aus jahrelanger Zahlung ergeben.
Fällt die Dachrinnenreinigung unter die Kosten der Entwässerung nach § 2 Nr. 3 BetrKV?
Die Dachrinnenreinigung fällt nicht unter die Kosten der Entwässerung. Der Bundesgerichtshof hat die Aufzählung in Nummer 3 als abschließend behandelt: Sie nennt Gebühren für die Haus- und Grundstücksentwässerung, den Betrieb einer nichtöffentlichen Anlage und den Betrieb einer Entwässerungspumpe. Auch die Gebäudereinigung nach Nummer 9 greift nicht, weil Mieter die Rinne nicht gemeinsam nutzen.
Nach welchem Maßstab werden Dachwartungskosten auf die Mietparteien verteilt?
Dachwartungskosten werden nach dem Anteil der Wohnfläche verteilt, wenn die Vertragsparteien nichts anderes vereinbart haben (§ 556a Abs. 1 BGB). Ist vermietetes Wohnungseigentum betroffen, gilt stattdessen der Verteilungsmaßstab, der zwischen den Wohnungseigentümern gilt – es sei denn, er widerspricht billigem Ermessen (§ 556a Abs. 3 BGB).
Bis wann muss die Nebenkostenabrechnung mit den Dachkosten beim Mieter sein?
Die Nebenkostenabrechnung ist dem Mieter spätestens bis zum Ablauf des zwölften Monats nach Ende des Abrechnungszeitraums mitzuteilen (§ 556 Abs. 3 Satz 2 BGB). Danach ist eine Nachforderung ausgeschlossen, es sei denn, der Vermieter hat die Verspätung nicht zu vertreten. Für Einwendungen des Mieters läuft eine eigene Zwölf-Monats-Frist ab Zugang.
Muss der Vermieter bei der Vergabe der Dachwartung den Grundsatz der Wirtschaftlichkeit beachten?
Der Grundsatz der Wirtschaftlichkeit gilt für die Abrechnung der Betriebskosten ausdrücklich (§ 556 Abs. 3 Satz 1 BGB) und ebenso bei Veränderungen von Betriebskosten (§ 560 Abs. 5 BGB). Für die Dachwartung heißt das: Leistungsumfang und Takt sollten zum Objekt passen und sich aus dem Vertrag und den Protokollen nachvollziehen lassen.
Rechtsgrundlagen & Quellen: § 1 BetrKV (Begriff der Betriebskosten; Absatz 2 Nr. 1 Verwaltungskosten, Nr. 2 Instandhaltungs- und Instandsetzungskosten), § 2 BetrKV (Katalog Nr. 1 bis 16, Nr. 3 Entwässerung, Nr. 9 Gebäudereinigung, Nr. 17 sonstige Betriebskosten) · § 535 BGB (Hauptpflichten; Absatz 1 Satz 3 Lastentragung), § 556 BGB (Vereinbarungen über Betriebskosten, Abrechnungsfrist, Belegeinsicht), § 556a BGB (Abrechnungsmaßstab), § 560 BGB (Veränderungen von Betriebskosten) · BGH, Urteil vom 7. April 2004 – VIII ZR 167/03 (Dachrinnenreinigung als sonstige Betriebskosten; Erfordernis der im Einzelnen bestimmten Vereinbarung) · BGH, Urteil vom 7. April 2004 – VIII ZR 146/03 (Parallelfall; stillschweigende Vereinbarung durch jahrelange Zahlung) · BGH, Urteil vom 14. Februar 2007 – VIII ZR 123/06 (wiederkehrende Prüfung der Betriebssicherheit einer technischen Anlage) · BGH, Urteil vom 11. November 2009 – VIII ZR 221/08 (mehrjähriger Turnus; Umlage im Abrechnungszeitraum des Entstehens). Maßgeblich für die Umlage bleibt der einzelne Mietvertrag.