Ratgeber · Für Verwaltungen, Eigentümer und Bestandshalter
Sturmschaden am Dach: wenn die Versicherung nicht zahlt
Lehnt der Gebäudeversicherer einen Sturmschaden am Dach ab, lässt sich die Ablehnung am Wortlaut der Bedingungen prüfen. Sturm beginnt dort bei Windstärke 8, also mindestens 62 km/h; ist sie am Schadenort nicht feststellbar, muss der Versicherungsnehmer Sturmschäden in der Umgebung oder den einwandfreien Zustand seines eigenen Gebäudes nachweisen. An dieser Stelle wird die dokumentierte Wartung zum Beweismittel. Bis der Versicherer in Textform entschieden hat, ist die Verjährung gehemmt.
Zuletzt geprüft: 23. September 2026 · Verfasst und aus der Praxis geprüft von Thorge Harms, Geschäftsführer Dachwartung Profi
Arbeitsmittel für die Antwort an den Versicherer
Ablehnung beim Sturmschaden am Dach: sieben Gründe und was dagegen trägt
Sieben Ablehnungsgründe lassen sich beim Sturmschaden am Dach an einer bestimmten Stelle der Musterbedingungen festmachen. Jede dieser Stellen hat eine Voraussetzung, die sich prüfen lässt, und einen Beleg, der dagegen trägt. Der erste Schritt ist deshalb nicht der Widerspruch, sondern die Zuordnung: Auf welche Bedingungsstelle stützt sich die Entscheidung des Versicherers?
| Ablehnungsgrund | Fundstelle | Was dagegen trägt | Welcher Beleg |
|---|---|---|---|
| Am Schadenort herrschte keine Windstärke 8 | A 5.1.1 VGB 2022 | Die Vermutungsregel: Ist die Windstärke für den Schadenort nicht feststellbar, wird Sturm unterstellt, wenn Schäden an einwandfreien Gebäuden der Umgebung oder der einwandfreie Zustand des eigenen Gebäudes nachgewiesen sind. | Messwerte der nächstgelegenen Wetterstationen mit Uhrzeit, datierte Fotos beschädigter Nachbargebäude mit Adresse, das letzte Wartungsprotokoll des eigenen Dachs |
| Verschleiß oder Alterung, kein Sturm | A 1.3.1, A 5.3.1 VGB 2022 | Versichert ist die unmittelbare Einwirkung von Sturm oder Hagel samt der daraus entstehenden Folgeschäden. Gegen den Einwand trägt der belegte Zustand der betroffenen Stelle vor dem Ereignis. | Wartungsprotokoll mit Befund zur Schadenstelle, Fotos der letzten Begehung, Fotos der Schadenstelle vor jeder Veränderung |
| Der Mangel bestand schon vor dem Sturm | A 20.1.1 VGB 2022; § 28 Abs. 2 und 3 VVG | Ein gemeldeter und beseitigter Mangel ist kein offener Vorschaden. Bei grober Fahrlässigkeit darf nur anteilig gekürzt werden, und außer bei Arglist bleibt der Nachweis offen, dass die Verletzung für den Schaden nicht ursächlich war. | Mängelliste der letzten Begehung, Auftrag und Rechnung der Beseitigung, Nachkontrolle mit Datum |
| Regen ist durch eine Öffnung eingedrungen | A 5.5.2 VGB 2022 | Der Ausschluss gilt nicht, wenn die Öffnung selbst durch Sturm oder Hagel entstanden ist und einen Gebäudeschaden darstellt. | Fotos der Öffnung – etwa der abgerissenen Lichtkuppel oder des gelösten Anschlusses – und aufbewahrte Bruchstücke |
| Schadenbild verändert oder Schaden zu spät gemeldet | B3.3.2 Teil B; § 28 Abs. 2–4, § 82 Abs. 1 VVG | Notmaßnahmen zur Schadenminderung sind geschuldet; ist eine Veränderung unumgänglich, genügt die nachvollziehbare Dokumentation vorher. Wer eine vom Versicherer verlangte Auskunft nicht erteilt, verliert Leistung nur, wenn der Versicherer zuvor gesondert in Textform auf diese Folge hingewiesen hat. | Fotos vor der Notsicherung, Datum und Weg der Schadenmeldung, Auftrag der Notsicherung, aufbewahrte beschädigte Teile |
| Gezahlt wird nur der Zeitwert | A 17.6, A 19.1.2 VGB 2022 | Den Neuwertanteil erwirbt der Versicherungsnehmer, wenn er sicherstellt, dass die Entschädigung für die Wiederherstellung verwendet wird, und die Wiederherstellung innerhalb von drei Jahren nach dem Versicherungsfall sichergestellt ist. | Auftrag oder verbindliches Angebot für die Wiederherstellung an der bisherigen Stelle, danach die Schlussrechnung |
| Außen angebrachte Sachen sind nicht versichert (gewerblich) | § 1 Nr. 4 b) cc) AStB 2010 | Die gewerblichen Musterbedingungen nehmen Sachen an der Außenseite des Gebäudes – etwa Schilder, Antennenanlagen, Markisen – von der Entschädigung aus; abweichende Vereinbarungen sind möglich. | Versicherungsschein mit Klauseln und Verzeichnis der ausdrücklich mitversicherten Sachen |
Die zitierten Bedingungen sind Musterbedingungen des Gesamtverbandes der Deutschen Versicherungswirtschaft, ausdrücklich zur fakultativen Verwendung; abweichende Vereinbarungen sind möglich. Die Nummern stimmen deshalb nicht in jedem Vertrag überein. Die Stelle, auf die sich der Versicherer beruft, steht in seiner Entscheidung; mit der Tabelle lässt sie sich dem passenden Gegenbeleg zuordnen.
Was für Ihr Objekt gilt, klärt der Dach-Check.
Kostenloser Dach-Check- Geprüfte Fachbetriebe
- Protokoll je Objekt
- Ein Ansprechpartner
- Bundesweit
Sturm und Hagel in den Versicherungsbedingungen: was als Ereignis zählt
Sturm ist in den GDV-Musterbedingungen eine wetterbedingte Luftbewegung von mindestens Windstärke 8 nach Beaufort, also mindestens 62 km/h (A 5.1.1 VGB 2022). Hagel ist ein fester Witterungsniederschlag in Form von Eiskörnern (A 5.2). Eine Mindestgröße der Körner nennt die Definition nicht. Versichert ist allerdings nicht jeder Schaden bei Sturm, sondern nur einer, der auf eine der benannten Weisen entsteht.
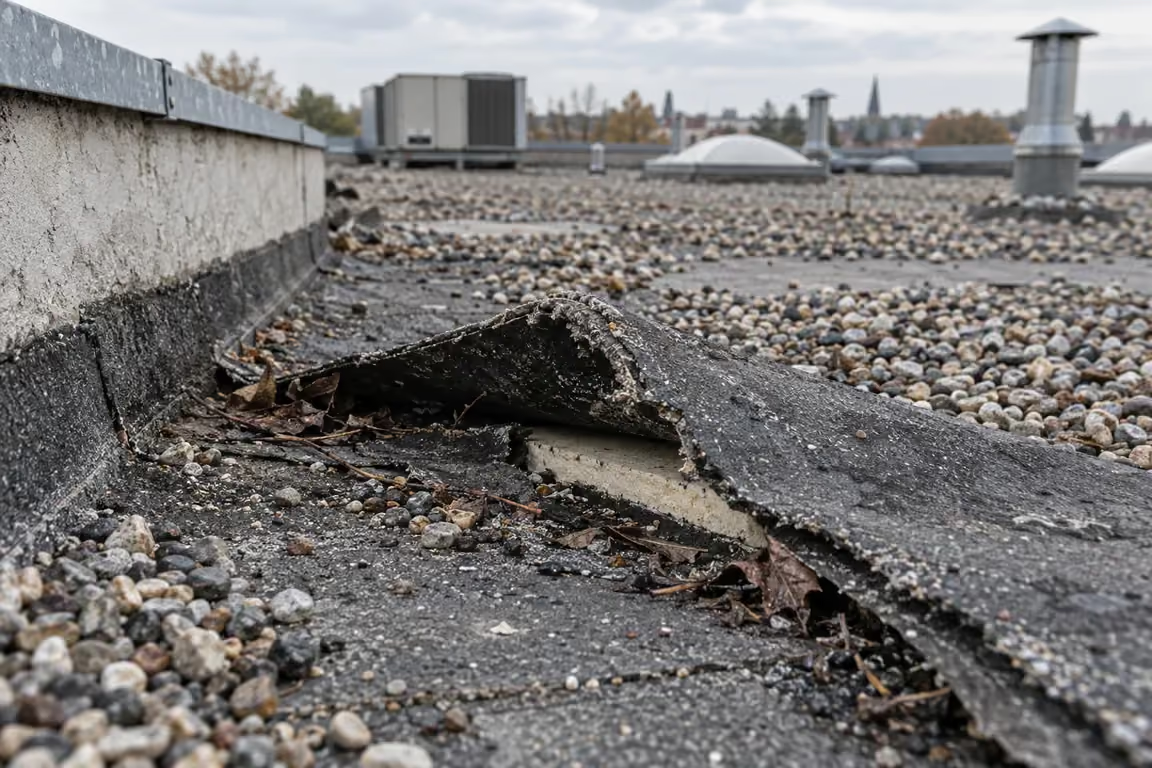
Die Bedingungen zählen diese Weisen abschließend auf (A 5.3). Sturm oder Hagel wirken unmittelbar auf das versicherte Gebäude ein, samt der daraus entstehenden Folgeschäden; sie wirken auf ein Gebäude ein, das mit dem versicherten baulich verbunden ist; oder sie werfen Gebäudeteile, Bäume oder andere Gegenstände auf das Gebäude. Der vom Nachbargrundstück herübergewehte Ast, der eine Lichtkuppel zerschlägt, ist damit ebenso ein Sturmereignis wie die angehobene Abdichtungsbahn.
Für gewerbliche Objekte gilt in den Allgemeinen Bedingungen für die Sturmversicherung dieselbe Definition (§ 1 Nr. 2 AStB 2010), mit einer für Dachaufbauten wichtigen Abweichung: Sachen an der Außenseite des Gebäudes, etwa Schilder, Antennenanlagen oder Markisen, sind dort von der Entschädigung ausgenommen (§ 1 Nr. 4 b) cc) AStB 2010). Was davon im eigenen Vertrag mitversichert ist, steht im Versicherungsschein und seinen Klauseln.
Windstärke am Schadenort nachweisen: Messwerte, Nachbarschaft, eigener Dachzustand
Die Windstärke am Schadenort lässt sich auf drei Wegen belegen. Der erste sind Messwerte der nächstgelegenen Wetterstationen, der zweite Sturmschäden an einwandfreien Gebäuden der Umgebung, der dritte der einwandfreie Zustand des eigenen Gebäudes. Die beiden letzten Wege sieht die Vermutungsregel der Bedingungen ausdrücklich vor, wenn die Windstärke für den Schadenort nicht feststellbar ist (A 5.1.1.1 und 5.1.1.2 VGB 2022).
Messwerte stellt der Deutsche Wetterdienst frei zur Verfügung: 10-minütige Stationsmessungen der Windspitze in Metern je Sekunde, mit Zeitstempel in UTC, als laufend aktualisierter und als qualitätsgeprüfter historischer Bestand. Windstärke 8 beginnt bei 62 km/h, das sind rund 17,2 m/s. Vorzulegen sind die Werte mehrerer naher Stationen, jeweils mit Stationsname, Entfernung zum Objekt und Uhrzeit – eine einzelne, weit entfernte Station beschreibt den Schadenort nur ungenau.
Der Nachweis über die Nachbarschaft verlangt Schäden an Gebäuden in einwandfreiem Zustand oder an ebenso widerstandsfähigen Sachen. Was dafür taugt, entsteht in den Tagen nach dem Sturm und ist danach nicht mehr zu beschaffen: datierte Fotos beschädigter Dächer, Zäune oder Bäume in der Umgebung, jeweils mit Adresse. Für eine Verwaltung mit mehreren Objekten in derselben Region ist der eigene Bestand oft die naheliegende Quelle – dazu mehr im Abschnitt zu mehreren Objekten.
Der zweite Weg der Vermutungsregel hängt am eigenen Dach: Der Schaden muss wegen des einwandfreien Zustands des Gebäudes nur durch Sturm entstanden sein können. Das gilt ausdrücklich auch für Gebäude, die mit dem versicherten baulich verbunden sind (A 5.1.1.2). Belegen lässt sich dieser Zustand nur mit Unterlagen, die vor dem Sturm entstanden sind – der nächste Abschnitt zeigt, welche.
Sturmschaden oder Verschleiß am Dach: wie sich die Ursache belegen lässt
Der Einwand „Verschleiß statt Sturm“ zielt auf die Ursache: Versichert ist die unmittelbare Einwirkung von Sturm oder Hagel, nicht das Altern einer Abdichtung. Gegen den Einwand trägt deshalb kein Argument, sondern ein Beleg über den Zustand der betroffenen Stelle vor dem Ereignis – datiert, der Stelle zuzuordnen und von einer fachkundigen Person festgestellt.
Drei Unterlagen tragen diesen Beleg. Das letzte Wartungsprotokoll mit seinem Befund zur Stelle, an der der Sturm angesetzt hat; die Fotos der Begehung, auf denen dieselbe Stelle unbeschädigt zu sehen ist; und für jeden zuvor gemeldeten Mangel der Nachweis, dass er beseitigt wurde. Wo ein Mangel offen geblieben war, trägt das Protokoll immerhin die Abgrenzung: Es zeigt, was vor dem Sturm schadhaft war und was nicht.
Genauso wichtig ist das Schadenbild danach. Die Bedingungen verlangen, es bis zur Freigabe durch den Versicherer unverändert zu lassen; sind Veränderungen unumgänglich, ist es nachvollziehbar zu dokumentieren, etwa durch Fotos, und die beschädigten Sachen sind bis zur Besichtigung aufzubewahren (B3.3.2 Teil B). Ein abgerissenes Bahnstück oder ein verbogenes Attikablech kann später das einzige Stück sein, an dem sich die Ursache noch ablesen lässt.
Wer nach dem Sturm selbst eine Kontrolle mit Befund beauftragt, schafft diese Unterlage im richtigen Moment: Die Dachkontrolle nach Sturm dokumentiert jeden Befund mit Fotos, Lage und Datum, bevor die Instandsetzung das Schadenbild verändert.
Wartungsprotokoll und Dachakte als Beweismittel nach dem Sturmschaden
Die dokumentierte Wartung wirkt nach einem Sturmschaden an drei Stellen zugleich. Sie trägt den zweiten Weg der Vermutungsregel, weil sie den einwandfreien Zustand des Gebäudes belegt. Sie trägt gegen den Verschleißeinwand, weil sie den Zustand der Schadenstelle vor dem Ereignis festhält. Und sie trägt gegen den Vorwurf einer verletzten Obliegenheit.
Die Obliegenheit selbst ist eine Frage vor dem Schaden: Versicherte Sachen, insbesondere Dächer, sind stets in ordnungsgemäßem Zustand zu erhalten, Mängel unverzüglich zu beseitigen (A 20.1.1 VGB 2022). Bei vorsätzlicher Verletzung ist der Versicherer leistungsfrei, bei grob fahrlässiger darf er nach der Schwere des Verschuldens kürzen – das Fehlen grober Fahrlässigkeit muss der Versicherungsnehmer beweisen –, und außer bei Arglist bleibt er leistungspflichtig, soweit die Verletzung nicht ursächlich war (§ 28 Abs. 2 und 3 VVG). Wie diese Kürzungsmechanik im Einzelnen funktioniert, steht in Dachwartung und Gebäudeversicherung: Obliegenheit, Kürzung, Nachweis.
Entscheidend ist in allen drei Fällen dieselbe Eigenschaft: Die Unterlage muss vor dem Sturm entstanden und nach dem Sturm auffindbar sein. Ein Protokoll, das beim ehemaligen Dachbetrieb liegt, hilft im Streit erst, wenn es beschafft ist. Welche Angaben ein Protokoll tragen muss, damit es den Zustand belegt, zeigt die Vorlage Wartungsprotokoll Dachwartung; wo es mit Rechnungen und Fotos objektweise abgelegt wird, die Dachakte.
Nach einem Sturm frage ich zuerst nicht, was kaputt ist, sondern was wir über den Zustand davor in der Hand haben: das letzte Protokoll, die Fotos dazu und die Rechnung für den Mangel, der damals gemeldet wurde. Als Auftraggeber lege ich diese drei Unterlagen deshalb je Objekt ab, bevor der nächste Sturm kommt – nicht erst, wenn jemand danach fragt.
Gegen die Ablehnung eines Sturmschadens vorgehen: sechs Schritte in der Reihenfolge
Gegen die Ablehnung eines Sturmschadens führen sechs Schritte, die aufeinander aufbauen. Sie lauten: Entscheidung in Textform erbitten, Grund der Bedingungsstelle zuordnen, Belege nachreichen und die Beschwerdestelle einschalten, Sachverständigenverfahren verlangen, Versicherungsombudsmann anrufen und zuletzt klagen. Jeder Schritt braucht die Unterlagen des vorigen.
| Schritt | Grundlage | Wozu |
|---|---|---|
| 1. Entscheidung in Textform erbitten | § 15 VVG; B4.4 Teil B | Die Hemmung der Verjährung endet erst mit dem Zugang der Entscheidung in Textform; die genannte Bedingungsstelle zeigt, wogegen sich der Gegenbeleg richtet. |
| 2. Ablehnungsgrund der Bedingungsstelle zuordnen | VGB 2022 bzw. AStB 2010 | Jeder Grund hat einen eigenen Gegenbeleg – die Tabelle oben ordnet sie zu. |
| 3. Belege nachreichen, Beschwerdestelle einschalten | B4.5 Teil B | Die Beschwerdestelle des Versicherers ist jederzeit ansprechbar; die Nachreichung ist schriftlich und mit Anlagenverzeichnis nachweisbar. |
| 4. Sachverständigenverfahren verlangen | A 18 VGB 2022; § 10 AStB 2010; § 84 VVG | Bei Streit über die Höhe; die Ausdehnung auf die Ursache setzt eine Vereinbarung voraus. |
| 5. Versicherungsombudsmann anrufen | §§ 2, 10–12, 14 VomVO | Für Verbraucher und Personen in verbraucherähnlicher Lage, bis 100.000 Euro, kostenfrei, Verjährung gehemmt. |
| 6. Klage erheben | B4.5 Teil B | Zuständig ist nach den Musterbedingungen neben dem Gericht am Sitz des Versicherers auch das Gericht am Sitz oder Wohnsitz des Versicherungsnehmers. |
Das Sachverständigenverfahren der Bedingungen
Nach Eintritt des Versicherungsfalls kann der Versicherungsnehmer verlangen, dass die Höhe des Schadens in einem Sachverständigenverfahren festgestellt wird (A 18.1 VGB 2022; § 10 AStB 2010). Auf weitere Feststellungen, etwa zur Ursache, lässt es sich nur durch Vereinbarung ausdehnen (A 18.2). Jede Partei benennt in Textform einen Sachverständigen; die aufgeforderte Partei muss ihren innerhalb von zwei Wochen benennen, sonst kann das Amtsgericht am Schadenort ihn ernennen. Die beiden Sachverständigen bestimmen einen Obmann, der über streitig gebliebene Punkte entscheidet (A 18.3 bis 18.5).
Die Feststellungen sind verbindlich, außer sie weichen offenbar erheblich von der wirklichen Sachlage ab; dann entscheidet das Gericht (A 18.5, § 84 Abs. 1 VVG). Jede Partei trägt die Kosten ihres Sachverständigen, die des Obmanns beide je zur Hälfte (A 18.6). Die Kosten eines außerhalb dieses Verfahrens selbst beauftragten Gutachters erstattet der Versicherer nur, wenn der Versicherungsnehmer zur Zuziehung vertraglich verpflichtet oder dazu aufgefordert war (§ 85 Abs. 2 VVG). Die Obliegenheiten des Versicherungsnehmers bleiben während des Verfahrens bestehen (A 18.7).
Beschwerdestelle, Versicherungsombudsmann und Aufsicht
Bei Meinungsverschiedenheiten kann sich der Versicherungsnehmer jederzeit an die Beschwerdestelle des Versicherers wenden (B4.5 Teil B). Der Versicherungsombudsmann ist eine unabhängige, für den Beschwerdeführer kostenfreie Schlichtungsstelle. Anrufen dürfen ihn Verbraucher und Personen in verbraucherähnlicher Lage; über Letztere entscheiden Art, Umfang und Ausstattung der wirtschaftlichen Tätigkeit sowie Vertrag und Anspruch (§ 2 Abs. 1 VomVO). Für eine WEG, einen Einzeleigentümer mit wenigen Einheiten oder einen gewerblichen Bestandshalter fällt diese Prüfung verschieden aus.
Drei Bedingungen gelten für jede Beschwerde. Der Anspruch muss zuvor beim Versicherer geltend gemacht sein (§ 2 Abs. 3 VomVO); der Beschwerdewert darf 100.000 Euro nicht übersteigen (§ 2 Abs. 4 a); und sieht der Vertrag für die Streitfrage ein eigenes Verfahren vor, das noch nicht genutzt wurde – etwa das Sachverständigenverfahren –, kann der Ombudsmann die Durchführung ablehnen (§ 9 Abs. 4). Bis 10.000 Euro ergeht eine für den Versicherer bindende Entscheidung, darüber bis 100.000 Euro eine Empfehlung (§ 10 Abs. 3, § 11 Abs. 1). Während des Verfahrens ist die Verjährung gehemmt (§ 12 Abs. 1).
Die Bundesanstalt für Finanzdienstleistungsaufsicht beaufsichtigt den Versicherer und nimmt Beschwerden entgegen, ist nach den Musterbedingungen aber keine Schiedsstelle und entscheidet einzelne Streitfälle nicht verbindlich (B4.5 Teil B).
Unterlagen gegen die Ablehnung eines Sturmschadens: Checkliste
Vor der Antwort an den Versicherer abhaken, was vorliegt – was fehlt, lässt sich teils noch beschaffen, teils nicht mehr.
Fristen nach dem Sturmschaden am Dach: Verjährung, Abschlag, Neuwertanteil
Nach einem Sturmschaden laufen drei voneinander unabhängige Fristen. Der Anspruch gegen den Versicherer verjährt in drei Jahren ab Schluss des Entstehungsjahres (§§ 195, 199 Abs. 1 BGB). Einen Abschlag gibt es einen Monat nach der Anzeige (§ 14 Abs. 2 VVG). Der Neuwertanteil hängt an einer binnen drei Jahren sichergestellten Wiederherstellung (A 17.6 VGB 2022).
Die Verjährung ist ab der Anmeldung beim Versicherer gehemmt, bis dessen Entscheidung dem Anspruchsteller in Textform zugeht (§ 15 VVG); der Zeitraum der Hemmung wird in die Frist nicht eingerechnet (§ 209 BGB). Ein Anspruch aus einem Sturm im Jahr 2026, von dem der Versicherungsnehmer im selben Jahr erfährt, verjährt ohne Hemmung mit Ablauf des 31. Dezember 2029. Schweben danach Verhandlungen über den Anspruch, ist die Verjährung erneut gehemmt; sie tritt frühestens drei Monate nach deren Ende ein (§ 203 BGB).
Die Abschlagszahlung setzt voraus, dass die Erhebungen des Versicherers einen Monat nach der Anzeige noch nicht beendet sind; sie beläuft sich auf den Betrag, den der Versicherer voraussichtlich mindestens zu zahlen hat (§ 14 Abs. 2 VVG, A 19.1.1 VGB 2022). Der über den Zeitwert hinausgehende Teil wird erst fällig, wenn der Versicherungsnehmer nachweist, dass er die Wiederherstellung sichergestellt hat (A 19.1.2). Für ein Dach heißt das: Auftrag oder verbindliches Angebot für die Instandsetzung gehören früh in die Akte, nicht erst die Schlussrechnung.
Sturmschäden an mehreren Objekten: Ablehnungen im Bestand steuern
Trifft ein Sturm mehrere Objekte eines Bestands, entsteht je Objekt ein eigener Vorgang mit eigener Meldung, eigenem Schadenbild und eigener Frist. Liegen die Objekte bei verschiedenen Versicherern, gelten zudem verschiedene Bedingungen. Für die Verwaltung wird der Sturm damit zu einer Reihe paralleler Vorgänge, in der ein Datum oder ein Foto an der falschen Stelle den Anspruch eines einzelnen Objekts schwächt.
Drei Angaben gehören deshalb je Objekt in eine gemeinsame Übersicht: das Datum der Anmeldung, das Datum der Entscheidung in Textform und die Bedingungsstelle, auf die sich eine Ablehnung stützt. Aus den ersten beiden ergibt sich die Hemmung, aus der dritten der nötige Gegenbeleg. Zugleich kann der eigene Bestand den Nachbarschaftsnachweis stützen: Sturmschäden an einem Nachbarobjekt, dessen einwandfreier Zustand durch ein aktuelles Protokoll belegt ist, sind genau die Schäden, die die erste Variante der Vermutungsregel verlangt.
Genau diesen Teil übernehmen wir: Kontrollen nach dem Sturm für mehrere Objekte, Befunde in einem einheitlichen Format mit Fotos, Lage und Datum, ein Ansprechpartner für den ganzen Bestand – bundesweit, ausgeführt von persönlich ausgewählten Meisterbetrieben. Trifft der Sturm auch den Betrieb unter dem Dach, ist der Ertragsausfall eine eigene Sparte mit eigenen Bedingungen: Betriebsunterbrechung nach einem Dachschaden.
Fazit zur Ablehnung eines Sturmschadens: vier Fragen an den eigenen Fall
Ob eine Ablehnung beim Sturmschaden am Dach Bestand hat, entscheidet sich an vier Fragen. Auf welche Bedingungsstelle stützt sie sich? Ist der Sturm am Schadenort oder über die Vermutungsregel belegt? Ist der Zustand des Dachs vor dem Ereignis dokumentiert? Und läuft die Verjährung noch oder ist sie gehemmt? Wer alle vier beantworten kann, weiß, welcher Schritt als nächster ansteht.
Ablehnung ohne Fundstelle
Zuerst die Entscheidung in Textform mit der Bedingungsstelle erbitten. Erst sie zeigt, welcher Gegenbeleg gebraucht wird, und erst ihr Zugang beendet die Hemmung.
Streit über die Ursache
Das letzte Protokoll, Fotos vor und nach dem Sturm und aufbewahrte Teile zusammenstellen. Fehlt ein Befund aus der Zeit davor, trägt die Nachbarschaft den Nachweis.
Streit über die Höhe
Das Sachverständigenverfahren der Bedingungen verlangen – vor dem Ombudsmann, der die Beschwerde sonst ablehnen kann, wenn dieses Verfahren noch nicht genutzt wurde.
Der Beleg für den nächsten Sturm entsteht vor dem Sturm. Welchen Zustand Ihr Dach heute hat und ab welchem Datum eine Nachweiskette existiert, klärt der Dach-Check. Den Dach-Check fordern Sie kostenlos und unverbindlich an.
Kostenlosen Dach-Check anfordernHäufige Fragen: Sturmschaden und Versicherung
Zur Ablehnung eines Sturmschadens am Dach wiederholen sich zehn Fragen. Die wichtigste zuerst: worauf sich die Ablehnung stützt – denn daran hängt, welcher Beleg dagegen trägt.
Warum lehnt die Gebäudeversicherung einen Sturmschaden am Dach ab?
Eine Ablehnung beim Sturmschaden am Dach stützt sich auf eine bestimmte Stelle der Versicherungsbedingungen. In Betracht kommen der fehlende Sturm im Sinne der Definition, Verschleiß statt Sturmeinwirkung, ein Ausschluss oder eine verletzte Obliegenheit. Welche Stelle gemeint ist, gehört in die Entscheidung des Versicherers – und sie bestimmt, welcher Beleg dagegen trägt.
Was gilt, wenn die nächste Wetterstation keine Windstärke 8 gemessen hat?
Maßgeblich ist nach den GDV-Musterbedingungen die Windstärke für den Schadenort, nicht die Messung an einer entfernten Station (A 5.1.1 VGB 2022). Lässt sie sich für den Schadenort nicht feststellen, wird Sturm unterstellt, wenn Sie Sturmschäden an einwandfreien Gebäuden der Umgebung oder den einwandfreien Zustand Ihres eigenen Gebäudes nachweisen.
Woher bekomme ich Winddaten für den Tag des Sturmschadens?
Winddaten für den Schadenstag stellt der Deutsche Wetterdienst frei zur Verfügung: 10-minütige Stationsmessungen der Windspitze in Metern je Sekunde, mit Zeitstempel in UTC. Windstärke 8 beginnt bei 62 km/h, das sind rund 17,2 m/s. Vorzulegen sind die Werte der nächstgelegenen Stationen, jeweils mit Stationsname, Entfernung zum Objekt und Uhrzeit.
Hilft das Wartungsprotokoll, wenn der Versicherer Verschleiß statt Sturm annimmt?
Das Wartungsprotokoll hilft gegen den Verschleißeinwand, weil es den Zustand der betroffenen Stelle vor dem Sturm festhält. Zeigt die letzte Begehung dort keinen Befund oder einen beseitigten Mangel, steht dem Einwand ein datierter Beleg gegenüber. Es stützt zugleich den zweiten Weg der Vermutungsregel: den einwandfreien Zustand des eigenen Gebäudes.
Kann ich bei einem Sturmschaden ein Sachverständigenverfahren verlangen?
Ein Sachverständigenverfahren zur Schadenhöhe kann der Versicherungsnehmer nach Eintritt des Versicherungsfalls verlangen (A 18.1 VGB 2022). Jede Partei benennt einen Sachverständigen, beide einen Obmann. Die Feststellungen sind verbindlich, außer sie weichen offenbar erheblich von der wirklichen Sachlage ab (§ 84 Abs. 1 VVG). Auf die Ursache erstreckt es sich nur durch Vereinbarung.
Wer darf sich wegen eines Sturmschadens an den Versicherungsombudsmann wenden?
An den Versicherungsombudsmann wenden dürfen sich Verbraucher und Personen in verbraucherähnlicher Lage (§ 2 Abs. 1 VomVO). Für Letztere zählen Art, Umfang und Ausstattung der wirtschaftlichen Tätigkeit sowie Vertrag und Anspruch. Der Anspruch muss zuvor beim Versicherer geltend gemacht sein, der Beschwerdewert darf 100.000 Euro nicht übersteigen; das Verfahren ist kostenfrei.
Wann verjährt der Anspruch aus einem Sturmschaden gegen den Versicherer?
Der Anspruch aus einem Sturmschaden verjährt in drei Jahren (§ 195 BGB). Die Frist beginnt mit dem Schluss des Jahres, in dem er entstanden ist und der Versicherungsnehmer davon Kenntnis erlangt hat (§ 199 Abs. 1 BGB). Von der Anmeldung bis zum Zugang der Entscheidung in Textform ist die Verjährung gehemmt (§ 15 VVG); dieser Zeitraum zählt nicht mit.
Warum zahlt der Versicherer nach einem Sturm zunächst nur den Zeitwert?
Den Neuwertanteil einer Sturmentschädigung erwirbt der Versicherungsnehmer erst mit gesicherter Wiederherstellung (A 17.6 VGB 2022). Er muss die Entschädigung für die Wiederherstellung an der bisherigen Stelle verwenden, und die Wiederherstellung muss innerhalb von drei Jahren nach dem Versicherungsfall sichergestellt sein. Fällig wird dieser Teil nach dem Nachweis der Sicherstellung (A 19.1.2).
Ersetzt der Versicherer die Kosten eines eigenen Gutachters?
Die Kosten eines selbst beauftragten Sachverständigen muss der Versicherer grundsätzlich nicht erstatten (§ 85 Abs. 2 VVG). Anders ist es, wenn der Versicherungsnehmer zur Zuziehung vertraglich verpflichtet oder vom Versicherer dazu aufgefordert worden ist. Im Sachverständigenverfahren der Bedingungen trägt jede Partei ihren Sachverständigen, den Obmann beide je zur Hälfte (A 18.6).
Kann ich eine Abschlagszahlung verlangen, wenn der Versicherer noch prüft?
Eine Abschlagszahlung kann der Versicherungsnehmer verlangen, wenn die Erhebungen des Versicherers einen Monat nach der Anzeige noch nicht beendet sind (§ 14 Abs. 2 VVG). Die Höhe entspricht dem Betrag, den der Versicherer voraussichtlich mindestens zu zahlen hat. Die Frist ist gehemmt, solange die Erhebungen durch Verschulden des Versicherungsnehmers stocken.
Regelwerke & Quellen: VGB 2022 – Wohnflächenmodell (Musterbedingungen des GDV, Stand Juni 2026: A 1, A 5, A 17.6, A 18, A 19, A 20) · Gemeinsamer Allgemeiner Teil (Teil B) (GDV, Stand Juni 2026: B3.3, B4.4, B4.5) · AStB 2010 (Allgemeine Bedingungen für die Sturmversicherung, GDV) · § 15 VVG (Hemmung der Verjährung), §§ 14, 28, 30, 82, 83, 84, 85 VVG · § 199 BGB, §§ 195, 203, 209 BGB · Verfahrensordnung des Versicherungsombudsmanns (VomVO, Stand 23.11.2016) · Deutscher Wetterdienst, Stationsmessungen Extrem-Wind (10-Minuten-Werte). Die Musterbedingungen des GDV sind zur fakultativen Verwendung bekannt gegeben; abweichende Vereinbarungen sind möglich, maßgeblich ist der eigene Vertrag.